Divantis Header Logo und Untertitel

Langweilige Immobilien, spannende Renditen – Kursdelle als Nachkaufchance?

Extrudierte 3D-Illustration der DEFAMA Deutsche Fachmarkt AG mit modernem Firmenlogo im Vordergrund. Im Hintergrund erstreckt sich eine Reihe von Fachmarktzentren mit verschiedenen Einzelhandelsgeschäften. Darüber verläuft ein deutlich ansteigender grüner Aktienkurs als Symbol für Wachstum und ambitionierte Unternehmensziele. Die Szene ist in einem modernen, hochwertigen Stil mit blauen Farbtönen, dynamischer Perspektive und glänzenden 3D-Oberflächen gestaltet.
4.6
(41)

Manch einer bezeichnet die Aktie als Liebhaberaktie und verweist auf die unterdurchschnittliche Performance der letzten Jahre. Andere verweisen auf die Entwicklung seit dem IPO vor 10 Jahren und erkennen eine deutliche Outperformance und ein beeindruckendes Unternehmenswachstum.

Es ist wie so oft an der Börse: auf den Blickwinkel kommt es an! Und je nach Einstiegszeitpunkt überwiegt Zufriedenheit oder Enttäuschung. Ich selbst gruppiere mich irgendwo in der Mitte ein – unterm Strich noch nichts gewonnen, aber auch nichts verloren. Und zuversichtlich, dass die Dividende weiter steigt und sich Qualität am Ende durchsetzen wird.

Was mich zu dem positiven Ausblick motiviert, warum ich die Immobilienaktie als Bereicherung meines Depots empfinde und wie sich die Dividende seit dem IPO entwickelt hat, erfährst Du in diesem Beitrag.

Die DEFAMA Deutsche Fachmarkt AG ist eine deutsche Aktiengesellschaft, die ausschließlich in Einzelhandelsimmobilien in Deutschland (in Form von Fachmarktzentren) investiert. Ich habe sie hier ausführlich vorgestellt.

Auf Sicht von 10 Jahren ist die Kursentwicklung beeindruckend: von rund 10 € ging es bis auf über 30 € in der Spitze. Aktuell notiert die Aktie um 23 €. Neben den gezahlten Dividenden ist das eine durchaus überzeugende Entwicklung. Allerdings zeigt der Chart auch immer wieder Rückschläge. Es ist keine Aktie, die stringent von links unten nach rechts oben läuft:

DEFAMA-Aktie seit 10 Jahren

Dividendenzahlung

Die Defama zahlt – wie bei deutschen Aktien üblich – einmal im Jahr im Anschluss an die Hauptversammlung ihre Dividende. Auf der diesjährigen Hauptversammlung wurde eine Ausschüttung von 0,63 € je Aktie beschlossen (Vorjahr: 0,60 €). Das ist eine Erhöhung um 5,0%.

Für die 360 Defama-Aktien im Dividendendepot erhielt ich somit eine Brutto-Dividende von 226,80 €. Nach Abzug der Steuern ergibt das – in Addition der Abrechnungen der comdirect und von flatex, weil ich die Aktien in zwei verschiedenen Depots halte – eine Netto-Dividende von 166,99 €. Sie wurde mit Wertstellung 16.07.2026 überwiesen.
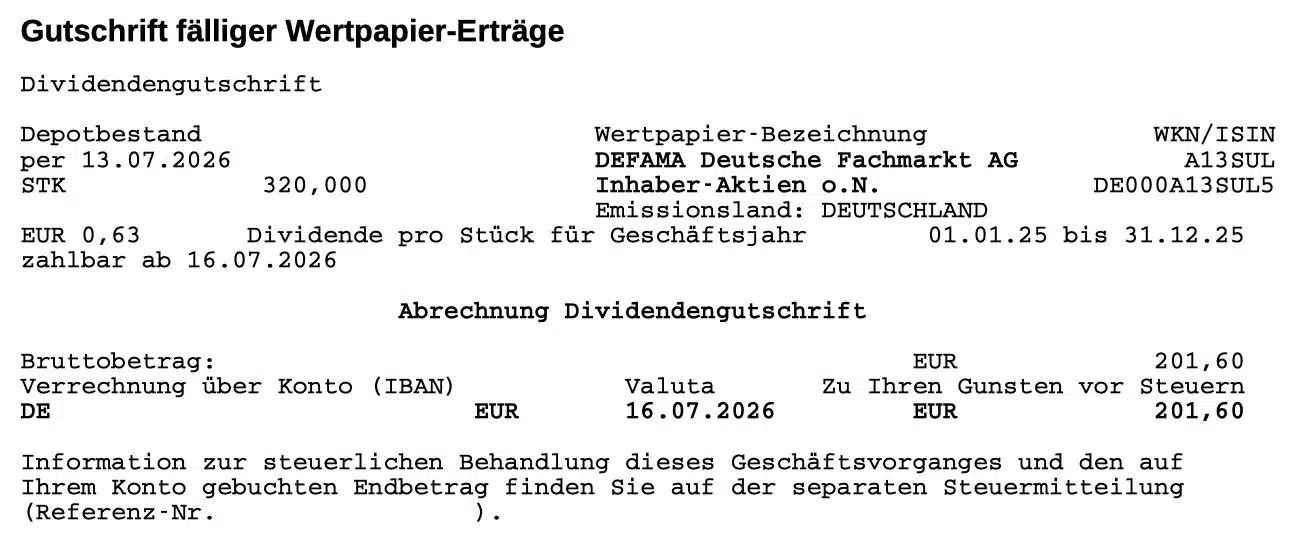
Dividendengutschrift Defama im Juli 2026 comdirect
Abrechnung der comdirect über 320 Aktien
Dividendengutschrift Defama im Juli 2026 comdirect Steuer
Steuer-Abrechnung der comdirect über 320 Aktien
Dividendengutschrift Defama im Juli 2026 flatex
Abrechnung von flatex über 40 Aktien

Erklärtes Ziel ist es weiterhin, die Dividende jährlich zu steigern. Seit 2020 ging es jedes Jahr um 3 Cent nach Oben. Die Dividendenhistorie zeigt sogar einen stetigen Anstieg seit Beginn der Dividendenzahlungen im Jahr 2016:

JahrDividendeVeränderung
20260,63 €+5,0%
20250,60 €+5,3%
20240,57 €+5,6%
20230,54 €+5,9%
20220,51 €+6,3%
20210,48 €+6,7%
20200,45 €+12,5%
20190,40 €+17,6%
20180,34 €+70%
20170,20 €+100%
20160,10 €

Die Dividendenrendite liegt aktuell bei einem Aktienkurs von 22,70 € (Dividendenzahltag) bei 2,78%.

Meine persönliche Einstandsrendite (Yield on Cost) berechnet sich auf meinen Kaufpreis von 9.288,32 € für 360 Aktien. Das entspricht 25,80 € je Aktie und bei 0,63 € Dividende einem YoC von 2,44%. Die Abweichung gegenüber der aktuellen Dividendenrendite ist bisher also kaum spürbar. Meine Kaufhistorie der Defama sieht wie folgt aus:

DatumStückKursGesamt
2.11.2110025,002.511,15
17.1.2210027,202.731,70
1.6.2210025,002.518,67
21.7.233022,20674,90
20.3.252027,20544,00
19.11.251029,80307,90
Summe3609.288,32
alle Angaben in Euro

Perspektiven

Wer den Divantis-Blog schon länger verfolgt, der weiß: Ich liebe Geschäftsmodelle, die auf den ersten Blick stinklangweilig wirken, aber wie ein Uhrwerk verlässliche Erträge abwerfen. Genau in diese Kategorie fällt die DEFAMA Deutsche Fachmarkt AG.

Das Konzept der DEFAMA ist so simpel wie genial: Das Unternehmen kauft etablierte Fachmarkt- und Einkaufszentren, vorzugsweise in kleinen bis mittelgroßen Städten.

Dabei hält sich das Management an ein striktes Beuteschema bei Zukäufen:

  • Kaufpreis: Meistens bewegen sich die Objekte in einer Größenordnung zwischen 1 und 5 Mio. €.
  • Mieterstruktur: Als Ankermieter dienen bonitätsstarke Filialisten wie EDEKA, REWE, Lidl, Netto, dm, Rossmann oder ALDI. Sie decken den täglichen Bedarf und gelten als weitgehend krisensicher.
  • Zustand: Gekauft wird bevorzugt dort, wo es bereits wenig Leerstand und kaum akuten Investitionsbedarf gibt.

DEFAMA betreibt eine klassische „Buy-and-Hold“-Strategie. Die Immobilien werden nicht erworben, um sie nach ein paar Schönheitsreparaturen schnell weiterzuverkaufen. Stattdessen wandern sie überwiegend dauerhaft in den eigenen Bestand. Das erklärte Ziel: nachhaltig zweistellige Eigenkapitalrenditen zu erwirtschaften.

Das Management um Matthias Schrade betont immer wieder, dass Unternehmenswachstum kein Selbstzweck ist. Es geht nicht darum, um jeden Preis das Portfolio aufzublähen, um in irgendwelchen Ranglisten ganz oben zu stehen.

Jeder Schritt, jeder Zukauf muss dem klaren Ziel der Aktien-Wertsteigerung dienen. Der primäre Fokus liegt hierbei auf der kontinuierlichen Verbesserung des FFO (Funds from Operations) je Aktie. Das Schöne daran: DEFAMA traut sich zu, diese FFO-Erhöhung auch weiterhin maßgeblich aus eigener Kraft zu finanzieren. Kapitalerhöhungen wurden zuletzt mehrfach ausgeschlossen. Die letzte Kapitalerhöhung nahm die DEFAMA im März 2022 zum Kurs von 27,00 € vor.

Ein Blick auf die Struktur der Mieteinnahmen zeigt, wie krisenfest das Portfolio aufgestellt ist. Rund 80% der Nettokaltmieten stammen direkt von den oben genannten bonitätsstarken Filialisten. Die Verträge mit diesen Ankermietern weisen zudem überdurchschnittliche Laufzeiten auf, was DEFAMA eine enorme Planungssicherheit gibt.

Das eigentliche Highlight für Risiko-Averse ist jedoch die breite Streuung:

  • Nur ein einzelner Mietvertrag macht mehr als 3% der Gesamterträge aus.
  • Die gesamten „Top 10“-Mietverträge zusammen steuern lediglich 17% zu den Gesamterträgen bei.

Sollte mal ein großer Mieter schwächeln, brennt hier nicht gleich die Hütte ab. Das Risiko ist extrem breit über das gesamte Bundesgebiet und verschiedene Ketten diversifiziert.

Das Management hat für das laufende Geschäftsjahr 2026 klare strategische Zielmarken formuliert:

  • Ein Jahresüberschuss von über 5,0 Mio. € wird angestrebt.
  • Der FFO soll bei über 10,8 Mio. € liegen, was einem FFO von mindestens 2,25 € je Aktie entspricht.
  • Die Vermietungsquote soll sich stabil bei über 96% einpendeln.

Und natürlich soll die Dividende auch weiter erhöht werden.

Bei all diesen positiven Aspekten stellt allerdings die Frage, warum der Aktienkurs in diesem Jahr nur eine Richtung kennt: abwärts. Von den 30-31 € aus dem Oktober/November 2025 sind wir mit aktuell rund 23 € deutlich entfernt. Und damit notiert die Aktie auch mit einem deutlichen Abschlag zum Net Asset Value von 30,57 €.

Ein Grund dafür ist sicherlich, dass der DEFAMA im 1. Quartal durch die Insolvenz von Hammer und den Auszug des B1 Baumarkts in Dinslaken gegenüber dem Vorjahreszeitraum rund 0,25 Mio. € an Mieterträgen fehlten. Das schlug direkt auf den FFO durch, der von 0,56 € auf 0,54 € je Aktie zurückging.

Das leerstehende Objekt in Dinslaken wurde inzwischen aber verkauft und auch diverse Neuvermietungserfolge erzielt. Trotzdem bleibt es eine Herausforderung, die insgesamt fehlenden 1 Mio. € Mieterträge im kompletten Jahr 2026 zu kompensieren.

Die Schwächephase, ausgelöst durch die Hemmer-Insolvenz, dürfte aus meiner Sicht nur vorübergehend sein. Mit dem Verkauf von Dinslaken werden nach Ablösung der Bankverbindlichkeiten rund 2 Mio. € an Liquidität freigesetzt. Sie können, gemeinsam mit Aufvalutierungen im Portfolio, zum Eigenkapitalanteil bei Neuerwerben genutzt werden. Und damit kann der Bestand wieder wachsen und der FFO mittelfristig auch wieder ansteigen.

Ich habe deshalb keine Gedanken daran, dass der Aktienkurs von DEFAMA überbewertet sein könnte. Natürlich ist die Dividendenrendite aktuell nicht überragend. Und das Wachstum der Dividende ist zwar stetig, aber auch nicht überschäumend. Für mich ist die Aktie deshalb weiterhin als Ergänzung eines eigenen Immobiliönportfolios zu sehen. Sei es, weil man schon in REITs oder z.B. eine Vonovia oder Deutsche Wohnen investiert hat. Oder auch, wenn man selbst Eigentümer von Eigentumswohnungen ist. Hier stellt die DEFAMA für mich eine Abrundung der Asset-Klasse dar – mit einem Sektor, in den man sonst nicht so einfach investieren kann.

Mit fast 100 Objekten erreicht man auch direkt eine anständige Diversifikation über Mieter und Standorte hinweg.

Nicht zu vergessen ist allerdings, dass es sich bei der DEFAMA um einen Small-Cap mit einer Marktkapitalisierung von rund 110 Mio. € handelt. Ein großer Teil der Aktien ist zudem in festen Händen, so dass es bei der Kursbildung auch schon mal zu Ausschlägen kommt, die durch kleinere Orders ausgelöst werden. Deshalb gilt bei der DEFAMA noch mehr als bei größeren Aktien: Jede Order immer limitieren!

DEFAMA liefert genau das, was eine solide Value- und Dividendenaktie ausmacht: Ein krisenresistentes Geschäftsmodell im defensiven Nahversorgungsbereich, ein Management, das den Shareholder Value und den FFO je Aktie in den Mittelpunkt stellt, und eine Strategie, die auf stetige, risikoarme Erträge setzt. Die Aktie bleibt für mich ein Paradebeispiel für ein langweiliges, aber hochrentables Investment im Immobilienbereich.

Und natürlich ist die Kritik, dass es sich um eine Liebhaberaktie handelt, nicht völlig von der Hand zu weisen. Das Management betreibt eine überaus offene Informationspolitik und ist Vorreiter in der Durchführung von Hauptversammlungen. Welche Gesellschaft streamt sonst ihre komplette Hauptversammlung über YouTube und beantwortet auch die im dortigen Chat gestellten Fragen? Und das Ganze ist dann auch noch im Nachhinein aufrufbar, so dass man die Aussagen des Vorstands dann später auch an der Realität messen kann. Alleine dafür verdient es das Unternehmen schon, das man es „lieb hat“.

Aber natürlich geht es am Ende immer um das eigene Geld und wie man es investiert. Und da ist Liebhaberei fehl am Platz. Kommt aber die Überzeugung hinzu, dass die Aktie eine sinnvolle Ergänzung des eigenen Depots ist, dann spricht auch nichts dagegen, ihr auch in schwachen Phasen „treu“ zu bleiben.

Der aktuelle Abwärtstrend beunruhigt mich nicht. Ich liege vielmehr auf der Lauer, um an einem bestimmten Punkt meinen durchschnittlichen Einstand zu verbilligen. Bei einem Kurs von 21,00 € würde die Dividendenrendite genau 3% betragen. Das wäre für mich so eine Marke, an der ich wahrscheinlich wieder zugreifen würde. Nicht, weil das für mich eine Mindestrendite ist. Sondern weil ich es dann einfach noch ein Stück attraktiver finde und die Ausgangsbasis für die jährlichen Dividendenerhöhungen dann auch für einen höheren Yield on Cost besser ist. Ich bin gespannt, ob wir so einen Kurs tatsächlich noch mal sehen!

Auf einen Blick:

Unternehmen:DEFAMA Deutsche Fachmarkt AG
ISIN:DE000A13SUL5
Im Divantis-Depot seit:02.11.2021
Letzter Nachkauf am:19.11.2025
Stückzahl im Divantis-Depot:360
Durchschnittskaufkurs inkl. Gebühren:25,80 €
Gesamtkaufpreis:9.288,32 €
Bisher erhaltene Netto-Dividenden:703,97 €
Aktuelle Strategie:Halten und Dividende kassieren


für diesen Beitrag verwendete Quellen:
Präsentation des Vorstands zur Hauptversammlung 2026
Quartalsbericht I/2026
Geschäftsbericht 2025

Hat Dir dieser Beitrag gefallen?

Dann bewerte ihn mit einem Klick!

Durchschnittliche Bewertung: 4.6 / 5. Anzahl der Stimmen: 41

Gib die erste Bewertung für diesen Beitrag ab!

Schade, dass Dir der Beitrag nicht gefallen hat!

Unterstütze die Qualitätsverbesserung!

Möchtest Du mir einen Hinweis geben, was ich besser machen kann?

Fediverse reactions

Kommentare

28 Kommentare zu „Langweilige Immobilien, spannende Renditen – Kursdelle als Nachkaufchance?“

  1. Avatar von Matthias von Mitzlaff

    Anleger*innen U40 würde ich Immo-Aktien eher nicht empfehlen, da es anderweitig höhere Wachstumschancen gibt.

    Als Ü50er jedoch sind für mich BDCs und REITs durchaus attraktiv, da sie Stabilität vermitteln und einen guten Beitrag zum Einkommensstrom erzeugen.

    Seit längerem bin ich ein Fan von REITs, der US-Variante von Immo-Aktien.
    Vor Jahren investierte ich mal in den REIT-ETF von Vaneck, was im Rückblick eher ein Fehler gewesen wäre. Zu schwach war die Performance bis hierhin…

    Bei REITs bzw. Immo-Aktien ist es wichtig, sich zu überlegen, in welche Art der Immobilien möchtest du genau investieren?
    Den Krankenhaus-REIT Medical Properties (MPW) fand ich lange gut, bis er abstürzte.
    Mittlerweile habe ich noch drei REITs im Depot:
    – Prologis (Lager, Logistik)
    – Digital Realty (Datenzentren)
    – Realty Income (Mix)
    Alle drei im grünen Bereich, DLR sogar mit 40%. Einstands-Dividende netto knapp über 3%, klasse!

    Schon länger hänge ich der Idee hinterher, mal in einen Senioren-/Nursing-ETF zu investieren. Welltower, der Platzhirsch, weist jedoch eine zu schwache Dividende auf.
    Vielleicht eröffne ich mal einen Sparplan auf LTC Properties. Die zahlen auch monatlich Dividende, nett für Sparpläne zum Reinvestieren.

    1. Avatar von UrsprungsFrank
      UrsprungsFrank

      Hallo Matthias,

      mutig, mutig sind, wenn man nur flüchtig die KGVs zur Kenntnis nimmt, Deine drei Reits. Einen Einstieg würde ich derzeit scheuen. Meine Favoriten sind:

      Social Housing Reit (Ben hat diese m.E. zu früh aus seinem Depot geworfen) und

      Greencoat U.K. Wind (ist im Grunde Reits vergleichbar – hier ist sozusagen der Wind der Mieter ;-) )

      Wir haben das ja sehr eindrucksvoll von Ben bei OHI dokumentiert bekommen wie wichtig das Management solcher Einrichtungen ist.

      Obwohl ich selbst Defama mit einem halben Prozent in meinem Depots halte, sehe ich die Firma doch recht skeptisch. Ich gehe davon aus, dass in den kommenden fünf Jahren sämtliche Baumärkte in Deutschland dem Niedergang entgegensehen. Peter Lynch würde einen Besuch in einem Baumarkt empfehlen …

      Weil wir gerade mal bei Peter Lynch und Einzelhandel sind, empfehle ich eine kurze Standzeit hinter den Kassen von Aldi, Lidl, Edeka und Co. Mithin war mir dadurch vollkommen klar geworden, warum Coca, Monster, Red Bull immer reicher werden – im Grunde hat jeder Kunde etwas davon in seinem Einkaufswagen. Andere Artikel waren in dieser Dominanz nicht annähernd auf der Wunschliste der Kunden.

      Gruß Frank

      1. Avatar von UrsprungsFrank
        UrsprungsFrank

        … und die dazu passende Alu-Dose macht dann auch noch Freude …

        https://www.crowncork.com/

        Gruß Frank

      2. Avatar von Gili
        Gili

        Oder aus Dividenden-Sicht viel-viel interessanter: Ardagh Metal Packaging Aktie
        WKN: A3CV86 ISIN: LU2369833749

  2. Avatar von Thomas
    Thomas

    Moin, habe grad mal festgestellt, das die Firma wo ich arbeite auch (u.a.) Mieter bei der Defama ist:)
    Ben schreibt von Liebhaberaktie und das ist auch völlig in Ordnung. Überkonzentriertes angestrengtes hinterherrennen hinter der neuesten MaxRendite schlägt gechilltes Sammeln von (Aktien)Stücken, die über die Zeit einfach liegen bleiben, glaube ich auch nicht.
    Trotzdem gut, das es nicht mehr die Hamborner Reit (die Ben ja auch mal hatte), Deutsche Konsum Reit- AG oder VIB Vermögen ist, die deutlich prekärer laufen.
    Deutsche Euroshop wäre in etwa gleichwertig zur Defama gewesen,
    gleichwohl hätte man mit allen über 5 Jahre keinen bzw kaum Kursgewinn gehabt.
    Zinsschwankungen spielen bei der Defama eine eher unterordnete Rolle.

    Trotzdem werden absehbar in den nächsten Jahren in Deutschland im Fach und Einzelhandel in Deutschland bei hohen Zinsen, Inflation über oder gleich Lohnwachstum und eher mäßiger bis angespannter Konjunktur die Bäume nicht in den Himmel wachsen. Wenn Industrie weiter im großen Maßstab in Deutschland abbaut, bedeutet das nichts gutes.
    Aber Ben schreibt Liebhaberaktie und die Defama ist sauber aufgestellt.

    Btw kommt Engel und Völkers ja auch nicht aus den Schlagzeilen raus. Da würde ich auch einen Bogen drum machen.

    mein letzter Kauf ähnlich gelagert war die Hongkonger Link Real Estate Investment , das reicht mir erst mal. Deutsche Wohnimmobilienaktien auch eher nicht interessant. Zu viele Abhängigkeiten von Zinsen, die nicht sinken wollen und politischen Rahmenbedingungen.

    Sonst läuft es gut. Viele Defensiv aufgestellte beschreiben trotz Techrücksetzern neue Höchststände und das kann man so zur Zeit unterschreiben,
    beste Grüße @all

    1. Avatar von Tobs
      Tobs

      Hallo Thomas,

      eigentlich mache ich über Aktien sehr wenig in Immobilien.

      Aber gerade bei MTR (eine „Quasi-Immobilienaktie“) und wie Du bei LINK REIT habe ich doch nochmal in den letzten Monaten nachgelegt.

      LINK REIT ist einer der wenigen REIT, die von Morningstar einen Moat (allerdings nur narrow) und eine Exemplary Capital Allocation zugesprochen bekommen.

      #Pros
      LINK hat überwiegend eine extrem defensive Mieterstruktur, namentlich Supermärkte, Lebensmittel, Restaurants, Apotheken, Dienstleistungen, Bildung und Nahversorgung. Kaum Mode oder Luxury, die wesentlich konjunktursensibler sind, als sich die meisten eingestehen wollen („Luxus geht immer“ ist ein sehr abgedroschener Begriff).
      Die Marktstellung in HK ist einzigartig, die Lagen sind absolut unwiederbringlich. LINK verfügt über ein internes Management, was bei asiatischen REITS nahezu ein Alleinstellungsmerkmal bedeutet. Erst das interne Management garantiert den Ausschluss wesentlicher, andernfalls kaum handlebarer Interessenkonflikte zwischen Management und Aktionären. Was wären sonst nämlich die Interessenkonflikte: 1. Den REIT größer machen, weil ein externes Management Vol.-Fee basiert abkassiert. Das externe Management möchte immer die Kapitalbasis und damit das Abrechnungsvolumen erhöhen. Aber nicht jede Verwässerung ist im Interesse der Aktionäre. 2. Weniger Transaktionsanreize (auch wieder wegen der Incentive-Struktur) und 3. wenn das externe Management als Sponsor zum Beispiel aus einer Bank kommt, verkauft der Sponsor gerne „seine“ eigenen Immobilien an den REIT. Das ist nicht zwingend zum Vorteil der Aktionäre…:-) Und die Bilanz ist für einen REIT ebenfalls gut. Net Gearing Ratio von rd. 24%, durchschnittliche FK-Kosten bei rd. 3,4%. REIT ist nicht bekannt für eine aggressive Hebelstrategie, sondern für das Gegenteil: LINK verkauft regelmäßig kleinere Projekte um den Erlös für Aktienrückkäufe oder neue Akquisitionen zu nutzen (also diszipliniertes Kapitalmanagement).

      #Cons
      Nicht jede Auslands-Akqui war ein relevanter Werttreiber (gemischtes Bild): Die in Singapur waren ok, aber London usw. hätte man sich sparen können. Derzeit schwaches Mietwachstum in HK, zumal derzeit die Geschäfte in HK darunter leiden, dass viele HK Chinesen nach Shenzhen zum Einkaufen rüberfahren. Einfach Mietenerhöhen bei auslaufenden Mietverträgen geht nicht mehrt, es braucht mehr aktives Management.

      Da ich persönlich glaube, dass HK – einfach mal unbestimmt und weit in die Zukunft geblickt – trotz allen gerade dort grassierenden Problemen einer der relevanten Hubs auf der Welt sein wird, ist der Einstieg m.E. jetzt sehr interessant! Anmerkung: Man kauft sich faktisch – das soll jetzt wertneutral sein – ein USD-Exposure ein wegen der USD-HKD-Bindung (Currency Board).

  3. Avatar von Karl
    Karl

    Hallo Zusammen, bin selbst sowohl in Defama als auch Realty Income investiert und habe mal die Claude AI zum Schulden-/ Fremdkapitalvergleich befragt und war dann doch ein wenig ob der Differenz erstaunt:

    Einordnung

    Eigenkapitalpuffer: Realty Income hat mit ~55-57% Eigenkapitalquote einen dreimal so dicken Sicherheitspuffer wie DEFAMA (18,5%). Das ist der größte strukturelle Unterschied – DEFAMA arbeitet bewusst mit deutlich höherem Hebel, um die Eigenkapitalrendite zu steigern.

    Verschuldungsintensität: Beim Verhältnis Nettoschulden/EBITDA liegt DEFAMA mit ~10,5x etwa doppelt so hoch wie Realty Income (5,2x). Auch beim direkten LTV-Vergleich (DEFAMA 59,3%) gegen Net-Debt/Enterprise-Value (Realty Income 34,5%) zeigt sich: DEFAMA fährt ein deutlich aggressiveres Leverage-Profil.

    Zinsdeckung – der wichtigste Unterschied: Hier klafft die größte Lücke. Realty Income deckt seine Zinslast fast 5x aus dem operativen Ergebnis ab, DEFAMA nur etwa 1,7x. Das bedeutet: DEFAMA hat bei Ergebnisrückgängen (z.B. durch Mieterinsolvenzen wie zuletzt bei Hammer) deutlich weniger Puffer, bevor der Schuldendienst eng wird.

    Bonität und Kapitalmarktzugang: Realty Income ist Investment-Grade-geratet (A3/A-) und finanziert sich fast ausschließlich unbesichert über den Anleihemarkt – zuletzt z.B. 800 Mio. USD Notes zu 4,75% sowie einen 694 Mio. USD Term Loan zu 4,91%. Diese Größe und Bonität verschafft Zugang zu extrem günstigem und breitem Kapital, inklusive eigener „Private Capital”-Vehikel mit Partnern wie Apollo. DEFAMA hat kein öffentliches Rating und ist bewusst auf klassische, besicherte Bankfinanzierung über regionale Institute beschränkt – strukturell konservativer in der Art der Finanzierung, aber ohne den Kapitalmarktzugang und die Verhandlungsmacht eines Investment-Grade-Konzerns.

    Liquiditätspuffer: Realty Income hält mit 3,9 Mrd. USD einen enormen Liquiditätspuffer (Cash + Kreditlinien) vor. DEFAMA hat nur marginale liquide Mittel (1,2 Mio. €) und verlässt sich auf nicht näher bezifferte „erhebliche ungenutzte Kreditlinien” – hier bleibt für Außenstehende weniger Transparenz über die tatsächliche Kapazität.

    Zinsbindung – Punkt für DEFAMA: Interessanterweise hat DEFAMA mit 7,7 Jahren eine längere durchschnittliche Zinsbindung als Realty Income (5,9 Jahre gewichtete Restlaufzeit). Das relativiert das sonst höhere Risikoprofil etwas – DEFAMA ist gegen kurzfristige Zinsschocks ähnlich gut oder sogar besser abgesichert.

    Fazit

    Realty Income ist in praktisch jeder klassischen Verschuldungskennzahl solider aufgestellt: höhere Eigenkapitalquote, niedrigeres Leverage, deutlich bessere Zinsdeckung, Investment-Grade-Rating und ein riesiger Liquiditätspuffer. Das ist der Preis, den ein “AA/A”-großer, breit diversifizierter REIT mit institutionellem Zugang zum Kapitalmarkt zahlen kann. DEFAMA fährt dagegen bewusst ein höheres Leverage-Modell mit engerer Zinsdeckung, kompensiert dies aber durch eine sehr konservative Finanzierungsstruktur (reine, breit gestreute Bankfinanzierung, lange Zinsbindung, kein Kapitalmarktrisiko). Für einen Nebenwert dieser Größenordnung ist das nachvollziehbar – im direkten Vergleich mit einem Blue-Chip-REIT wie Realty Income bleibt DEFAMA aber klar das risikoreichere Fremdkapitalprofil.

  4. Avatar von Thomad
    Thomad

    Seit heute übrigens bei vielen Sparkassen auch S Neo im Angebot. Ein Broking-Konkurrenzangebot für die vielen Neobroker. Bis Depotvolumen knapp unter 25 k kostenfreie Depotführung und Trades ab 0,95 ct. Bin auch SPK Kunde und schau mir das sicher genauer an.

  5. Avatar von Marc
    Marc

    Guten Morgen,

    ich habe in den letzten Tagen die andere Lösung gewählt: Ich habe die Aktie, schweren Herzens, verkauft.

    Ich finde DEFAMA immer noch ein gutes Unternehme, welches gut geführt wird. Dennoch zeichnet sich in den nächsten Jahren, aus meiner Sicht, kein entscheidendes Wachstum ab, welches den Aktienkurs beflügeln könnte.

    Der Vorstand sagt, dass DEFAMA von sich heraus, organisch wachsen soll. Prinzipiell ist das ok, aber gelegentliche Kapitalerhöhungen machen für einen REIT Sinn. Nicht nur weil mehr Liquidität vorhanden ist, sondern es die Aktie auch irgendwann attraktiv für institutionelle Anleger macht. Z.B. Hendrik Leber von Acatis sagte, dass er DEFAMA gut findet, aber ein Einstieg für ihn als institutioneller Anleger keinen Sinn macht, da die Kapitalisierung und Aktienanzahl zu gering ist. Bei 4 Mio. ausstehenden Aktien, davon 25% von dem CEO Matthias Schrade gehalten, kauft kein Institutioneller. D.h. diese Aktie ist ein reines Ding für Privatanleger. Und DEFAMA hat auf Sicht auch kein Interesse daran etwas zu ändern.
    Ohne Frage, es ist ein sehr solide geführtes Unternehmen, aber es geht schneller das Gras beim wachsen zuzusehen.
    Zudem ist es ein rein deutsches Unternehmen. Die wirtschaftliche Lage in Deutschland wird zunehmend schlechter. Klar, Lebensmittel und Kleidung einkaufen müssen die Leute immer. Aber die Leute haben immer weniger Geld in der Tasche, kaufen preisbewusster ein, sodass aufgrund des Preisdrucks die Margen nicht in den Himmel wachsen. D.h. eventuelle Mieterhöhungen oder Neuvermietungen mit entsprechend hoher Miete werden schwieriger.
    Hinzu kommt der am stärksten regulierte Immobilienmarkt der Welt, welches sicherlich nicht vor Gewerbeimmobilien halt macht.

    Wie gesagt, im nächsten Jahrzehnt sehe ich kein entscheidend hohes Wachstum, sodass ich mehr bzw. bessere Chancen bei anderen Unternehmen sehe, nicht zwangsläufig im Immobilienbereich.

    Das waren die Hauptgründe. Ich werde es aber dennoch weiter beobachten und falls sich etwas ändert steige ich evtl. wieder ein.

    Viele Grüße und danke für deinen tollen Blog, Ben Warje!!!

  6. Avatar von Hansi
    Hansi

    Defama ist mir einfach zu klein zu investieren. Dann noch der eingesetzte Hebel.

  7. Avatar von Andreas
    Andreas

    Moin,
    zunächst möchte ich meine Anerkennung gegenüber Ben aussprechen, der durch seine Bereitschaft, seine Einschätzungen mit der Allgemeinheit zu teilen, sowie durch den erheblichen Zeit- und Arbeitsaufwand für diese Plattform einen wertvollen Beitrag leistet.

    Seit mehreren Jahren verfolge ich die Diskussionen hier mit großem Interesse. Der Beitrag von Matthias von Mitzlaff hat mich dazu veranlasst, selbst einen Beitrag zu verfassen, insbesondere da er hervorhebt, dass die Attraktivität einer Investition maßgeblich vom individuellen Lebensalter und der persönlichen Lebensplanung abhängt, was ich uneingeschränkt unterstütze.

    Für mich persönlich ist die DEFAMA nicht geeignet. Als Anleger über 60 Jahre lege ich Wert darauf, nur noch in Aktien mit einer Dividendenrendite von über fünf Prozent zu investieren. Neue Aktienkäufe erfolgen bei mir nur noch selten; zuletzt habe ich in Primary Health Properties PLC investiert. Ansonsten konzentriere ich mich auf Zukäufe bis zum Ende meiner Erwerbstätigkeit, wobei meine jüngsten Investitionen Mensch und Maschine sowie Main Street Capital umfassen. Mein letztes spekulatives Investment war der Erwerb von 1500 MPT-Aktien zu einem Kurs von 3,00 Euro im Jahr 2024, die ich trotz ihres schlechten Rufs weiterhin halten werde.

    Mein übergeordnetes Ziel, das Delta zwischen Erwerbseinkommen und Versorgungseinkommen auszugleichen, habe ich mittlerweile erreicht. Die Dividendenstrategie hat sich für mich als äußerst erfolgreich erwiesen. Plattformen wie diese haben dazu beigetragen. Danke dafür!

    Beste Grüße
    Andreas

    1. Avatar von BörsenHai
      BörsenHai

      Hallo Andreas,

      die Zusammensetzung ist natürlich von der persönlichen Situation gelenkt/bestimmt.

      Wir dürften in etwa gleich alt sein und dennoch fahre ich einen etwas anderen Kurs als Du: Dividendenwachstum vs. hohe Dividende.

      Landläufig denkt man mit Dividendenwerten (am besten über 5%) im Alter fährt man am besten.
      Aber Vorsicht: es ist meine Situation. Ich investiere schon sehr lange, meine Netto-Dividende wird im Durchschnitt dieses Jahr die 3,5% knacken, trotz z.B. Amazon oder Parker Hannifin oder Apple mit keiner oder sehr kleiner Dividendenrendite und da gibt es einige in meinem Depot.
      Diese Netto-Dividende gibt es eben, wenn man sehr lange investiert ist und bleibt.

      Jetzt sagt jeder, na mit Main Street oder Reality krieg ich das sofort.
      Der kleine Unterschied ist: Mein Dividendenwachstum liegt bei ca 5% / Jahr und lässt mich die Inflation „vergessen“.

      Ben hat übrigens solche unscheinbaren Kandidaten in seinem Portfolio: Vinci (relativ ruhig im Kurs), Veolia (volatiler) aber beide mit guten Dividendensteigerungen in der Vergangenheit. Es ist also gar nicht so schwer solche Werte zu finden.

      In unserem Alter wenn man diversifiziert ist (Immo, Aktien, Gold, etc.) spielt der Kurs ja eine sekundäre Rolle. Wir wollen ja von den Dividenden leben und dennoch tut es gut, wenn man weiß, langfristig steigt der Kurs stetig. Und wir haben so Gott will noch 10-15 Jahre vor uns.

  8. Avatar von Tobs
    Tobs

    Sowas wie heute sind einprägsame Tage für mich:

    Ehemalige Hype-Aktie wie eine Danaher mit einem der größten Tagesverluste von knapp -15%. Jeder lobte bis vor kurzem noch ihre LuRo Eigenschaften und war verliebt in sie.

    Und gleichzeitig ist heute 3M mit 8+Prozent im Plus. Und sie steht auch gar nicht mehr so weit vor ihrem letzten ATH (@Manfred: Du hattest doch auch nicht verkauft, oder?).

    Da hat man es wieder, wie stark sich viele Anleger an Erzählungen und Trends heften und sich von prozyklischer Stimmung unbemerkt vereinnahmen lassen. Bei Danaher wurde das Geschäftsmodell und die Bewertung in einigen Privatanlegerkreisen nicht mehr wirklich in Frage gestellt. Jetzt wird die Aktie aber abgestraft. Und 3M war lange Zeit Privat Anleger Darling, wurde wegen ihrer Strafzahlungen dann aber aus dem Paradies vertrieben und wie ein Insolvenzfall abgetan, obwohl der Cash Flow stets stark und positiv war.

    Hier hätten wir also wieder statistische Evidenz, dass man sich bei Cash Flow Aktien nicht von prozyklischen Anwandlungen heimfallen lassen sollte…

    1. Avatar von Hansi
      Hansi

      Beides Aktien,
      die viel zu teuer sind. Es sind nicht nur die Halbleiter, die viel zu hoch sind. Der Industriesektor erinnert mich an 1999 ff.

      1. Avatar von Tobs
        Tobs

        Hallo Hansi,

        ich würde Dir insoweit Recht geben, dass es im Sektor viele Titel gibt, die nahe ihres Allzeithochhochs gehandelt werden. Sicherlich nicht zufällig fallen viele darunter, die von KI profitieren oder profitieren sollen. Aber was ist bitte schön schon der Sektor?

        Es gibt die Quality Compounder, die immer hoch bewertet sind. Da tue ich mich auch schwer. Hier würde ich wohl gerne einsteigen, wenn der Gesamtmarkt mal einen Crash erlebt und alles runter geht. Aber sowas ist in der Regel nur Fantasterei und keine geeignete Einstiegs-Strategie.

        Und abseits davon gibt es im Sektor genug einzelne Titel, die m.E. alles andere als teuer sind. Der „Expterte“ würde sagen, der Markt hat seinen Grund dafür. Ich würde sagen, alles eine Frage der zeitlichen Perspektive und Geduld. Konsorten wie eine Spirax Group (ehemals Spirax-Sarco), Croda International usw. kann man sich m.E. durchaus mal anschauen. Und konsumnahe Industrie-Titel wie Midea, TTI uns andere erscheinen mir auch nicht überbewertet. Es gibt noch weitere, die man in Abhängigkeit der eigenen Präferenz nennen und durchleuchten kann. Ehrlicherweise halte ich auch deutsche Autobauer wie BMW und Mercedes für gerade ziemlich interessant.

  9. Avatar von Thomas
    Thomas

    Moin,
    Alphabet schafft es nun auch (endlich :-o ) in den negativen Cashflow. Ironie off.
    Das klare Für und das klare Wider mag jeder selbst beurteilen. Enormer Kapitalhunger. Der Markt hat es eingepreist und jubelt nicht vor Freude. Unrealisierte Beteiligungsgewinne von SpaceX und Anthropic sind mit Vorsicht zu genießen. SpaceX fällt zuverlässig weiter. Die spät kaufenden Privatinvestoren sind (mal wieder) die „gelackmeierten“. Wird bei den Hyperscalern im großen Bild , zumindest was die Kurse anbetrifft, die Luft langsam dünn??
    Während Berkshire Hathaway alles Geld zusammenhält, feuern die Hyperscaler alles raus, so wie es reinkommt. Die Zeit wird zeigen, wer recht behält.

    Öl und Gas bleibt teuer, die Huthis fangen jetzt auch noch an, den Ölmarkt zu quengeln. Das nennt sich Realität. Dieses ewig ungute Gefühl im nahen Osten beruhigt sich nicht. Keiner gibt nach bzw. keiner gibt auf.

    US Treasury Yield steigt weiter. Zur gewohnten üblichen Undiszipliniertheit der USA
    (et al) im Staatsbudget kommen jetzt noch unkalkulierbare Kriegskosten dazu…

    Defensive gut diversifizierte Aktien – Aufstellung bleibt weiter erstaunlich stark.

    Nun ja. C’est la vie

    1. Avatar von Tobs
      Tobs

      @Thomas:

      SpaceX: Es ist schon recht amüsant, das zu beobachten:

      https://www.reuters.com/legal/legalindustry/musk-keeps-tesla-spacex-merger-speculation-alive-cites-growing-overlap-2026-07-23/

      Elon Musk geniert sich Nullkommanull einen Merger von SpaceX mit Tesla ins Spiel zu bringen!

      Das ist aber schön für ihn und seine Entourage insbesondere bei SpaceX. Vorher konnte man noch schnell dem Kapitalmarkt Anteile an SpaceX zu – Wortspiel – Mondpreisen reindrücken. Und nachdem die Luft aus der Bewertung rausgeht, mergt man den verbleibenden dampfenden Haufen mit der anderen Bude mit derzeit negativem FCF…

      Es investierten in SpaceX Leute, die nicht wissen, warum eigentlich. Die weder über eine valide Investment-These oder sonst Vorstellung über die genaue Geschäftsentwicklung von SpaceX verfügen. Da würde ich noch sagen, muss jeder selbst wissen. Richtig schlimm finde ich aber den Indizes/ETF Scum! SpaceX wurde „manipuliertes“ Geld für die überzogene Bewertung gegeben, dass selbst keinen für es sprechenden Treuhänder hat. Gemeint: Beim NASDAQ wurde eigens und eben mal schnell für SpaxeX das Seasoning-Prinzip willkürlich ausgesetzt.

      https://www.reuters.com/business/media-telecom/spacex-set-join-nasdaq-100-paving-way-wave-passive-buying-2026-06-27/?utm_source=chatgpt.com

      Somit MUSSTEN die EFT bereits 15 Handelstage nach IPO (anstatt wie eigentlich üblich nach mehreren Jahren) zig Milliarden investieren zu dieser lächerlich hohen Bewertung.

      Für mich ist das orchestrierte Abzocke: Durch diesen NASDAQ-Move wurde das Geld zu weiten Teilen von (ausländischen) Klein-Sparern geholt. Damit hat man Innovation und technologische Entwicklung in den USA finanziert, ohne dass es eine echte Gegenpartei gegeben hätte, die für das entstehende Risiko eine adäquate Verzinsung auf das Kapital hätte einfordern können. Jeder der Beteiligten dürfte gewusst haben, dass die Bewertung von SpaceX nicht ansatzweise realistisch war. Und dann werden als Selbstschutz, weil man sich hier die Hände mit schmutzig gemacht hat, im Anschluss an das IPO eben noch mal über Bloomberg und andere Nachrichtendienste von den begleitenden Investmentbanken dümmliche und unfundierte Statements abgegeben, dass sie eigentlich SpaceX mega cool fänden und sich bestimmt die KI-Umsätze bis 2030 verhundertfachen würden.

      Aber wer hätte auch die ETF-Kleinsparer vertreten sollen? :-) Deswegen sollte man sich dieses Event ebenfalls zum Anlass nehmen, die Theorie des „passiven“ und marktneutralen Investierens über ETF doch mal wenigstens kritisch zu hinterfragen (ist aber ein anderes Thema…:-)) Meines Erachtens hat hier das perfekte, weil legale, Verbrechen stattgefunden!

      Kurzum: Viele meinten, sie müssen dabei sein, ohne sagen zu können, warum genau (ist immer ein Anzeichen einer Blase). Und andere wiederum hatten keine andere Chance, wenn sie passiv in ETF investieren.

      Ich finde das schon regelrecht ekelhaft…

  10. Avatar von Thomas
    Thomas

    @Tobs, es hilft glaube ich schon sehr, wenn man solche Tretminen für Kleinanleger vorher erkennt… Wie gesagt, die Lockupsperren für Musks Entourage sind noch gar nicht abgelaufen. Mal sehen , was für ein Gedrängel am Ausgang passiert, wenn die ihre Papiere auch noch loswerden wollen. Der reale Wert von SpaceX könnte vlt. bei der Hälfte von dem aktuellen Kurs liegen mit viel Glück… Meinung

  11. Avatar von Florian
    Florian

    Muas euch was erzählen, Jungs!

    Hab heute (ihr wisst ja von meinem Immobilienkauf, Tobs hatte sich dazu fachmännisch und hilfreich geäußert) massivst umgeschichtet. Vorher: Ca 40 Einzelaktien zu insgesamt 730k €, msci world etf (A0RWPH) 150k €. Jetzt nahezu alle Positionen unterhalb von 10k verkauft, insgesamt zehn zu ca je 20k behalten, msci world steht bei 414k €, Euwax Gold II bei 14k. Knapp 60k ins Tagesgeld verschoben. Das Verrückte: Mir geht es mental so gut wie ewig nicht mehr! Kein Verfolgen von Kursen/Podcasts, kein Bangen um den Absturz, einfach entspannt ein Pils öffnen. Hätte nie gedacht, dass ich kurz vorm 43. schon herrlich langweilig werde, fühlt sich aber super an. Sparpläne laufen nur noch auf den ETF (1800€/Monat) und 400€ monatlich in euwax gold ii. Einziger Wermutstropfen bei Rückkehr auf Benjamins Seite ist, dass direkt ganz oben bei den Kommentaren der schlaue Matthias vM mit Sternchen gendert. Aber man kann nicht alles haben… Gruß und Kuss in die Runde! Florian (der Einfache)

    1. Avatar von Matthias von Mitzlaff

      …und das wird auch so bleiben, lieber Florian! ;-)
      Wir leben einige Jahrhunderte nun in eher patriarchalen Strukturen, da schadet es nicht, die weibliche Seite auch sprachlich zu unterstützen, oder?
      Tatsächlich ließ mich deine Ansprache („…Jungs…“) etwas stutzen, denn die wenigen Anlegerinnen, die sich hier mal zu Wort melden, sind – so meine Sicht – wertvoll zu „hegen und zu pflegen“, da sie eine Minderheit ausmachen. Und ein Anlegeruniversum nur aus Männern, das wäre doch etwas langweilig, oder?
      (Ich war mal auf einer Rettungswache tätig: Nur Männer. Puh, war das irgendwann langweilig…;-(.

      Btw, ich traue mich mal, in LTC Properties einzusteigen. Monatszahler, der nun – so lese ich – von Nursing Houses stärker auf Senior Houses umsteigen möchte. Ich hoffe, die Story läuft gut weiter…

      1. Avatar von Florian
        Florian

        Selbstbewusste Frauen brauchen keine Beugung/Verdrehung unserer schönen Sprache. Zudem müssen wir keine Anlegerinnen pflegen, das tun die hoffentlich selbst.

        LTC ist grad massiv gestiegen… Ggf noch sechs Monate warten? Läuft doch ziemlich zyklisch – da REIT, könnte es auch der Dividendenabschlag im Chart sein. War grad zu faul das nachzugucken. Formal find ich LTC auch gut.

      2. Avatar von Sebastian
        Sebastian

        Hallo Matthias,

        ich bin schon eine längere Zeit bei Caretrust REIT investiert. Mittlerweile hat sich die Aktie bereits verdoppelt und ich erhalte eine saftige Dividende. (fast 10 % YoC)

        Vielleicht ist der REIT ja auch für dich einen Blick wert.

        Grüße

        Sebastian

    2. Avatar von Tobs
      Tobs

      @Florian: Ich trinke gerne ein belgisches Weißbier (wenn ich sehr ausgelassen bin, dann am liebsten schon unter Dusche nach’m Sportmachen) Man muss auch mal den Kopf ausschalten können!

      1. Avatar von Florian
        Florian

        Jsu saufe auch gern tagsüber. Bin in meinem einzigen Jahresurlaub grad und bereits jetzt im dritten Liter. Toll.

  12. Avatar von Matthias von Mitzlaff

    …habe ich schon mal, lieber Sebastian!
    Bei der DKB wird mir der Caretrust REIT angezeigt, jedoch nicht mal kaufbar.
    Bei scalable wird er erst bei Eingabe der ISIN angezeigt: US14174T1079,
    jedoch nur kaufbar.
    Ich bevorzuge jedoch Sparpläne, deshalb bleibe ich wohl vorerst beim LTC Properties. Dieser ist wohl etwas defensiver, weniger mit gutem Kurswachstum (wie der CTRE), aber niedrigerem KGV und etwas höherer Dividende (5 zu 3 Prozent).
    Wenn man in dieser Branche nach einem REIT sucht, vermute ich, sind beide eine ordentliche Wahl.

    1. Avatar von Florian
      Florian

      Lieber Matthias vM,

      bin auch mit meinem Hauptteil der Depots bei DKB, hab kleinen Part allerdings mit viel Tagesgeld wegen 2,25% Zinsen bei Trade Republic.

      Trotz mehrfachen und, glaube mir, meinerseits unmissverständlichen Schriftwechsels mit der DKB werden wir Anleger dort bevormundet. Die wollen uns vor REITs „schützen“. Da wird einem ganz anders… Erwäge kompletten Depotumzug. Allerdings teilte der Mitarbeiter mir vorgestern mit, dass die ebenfalls unverschämte Preisstruktur der DKB (mindestens 10€ pro Trade, bei relevanten Volumina auch mal 30€!) zu 2027 überarbeitet werde. Immerhin ein Hoffnungsschimmer. Dieses Land steuert mit seinem betreuten Denken der Sozis, die Helmut Schmidt unerträglich fände(n!), geradewegs auf den Abgrund zu.

      Herzlichst

      Florian

  13. Avatar von Ame
    Ame

    Hallo Ben,

    aufgrund der gesenkten Prognosen ist der Kurs heute auf unter 21 Euro gefallen.

    Wenn die Tage noch ein paar Dividenden kommen, werde ich ein paar Stücke nachkaufen, auch wenn der Abwärtstrend nach wie vor in Takt ist.

    Bis zur Zielgröße werde ich vor dem „Strategie-Update“ im Herbst nicht aufstocken, da dort die „ausgegeben Mittelfristziele („DEFAMA 2030″) vor dem Hintergrund der aktuellen Marktentwicklungen“ angepasst werden.

    Wie denkst Du über die Anpassung (im Herbst) und stockst du etwas auf?

    Liebe Grüße
    Ame

    1. Avatar von Patrick
      Patrick

      Aktie weiterhin im Sinkflug. Ich bin gespannt auf die Nachrichten im Herbst

Kommentar verfassen


Neueste Kommentare auf Divantis: